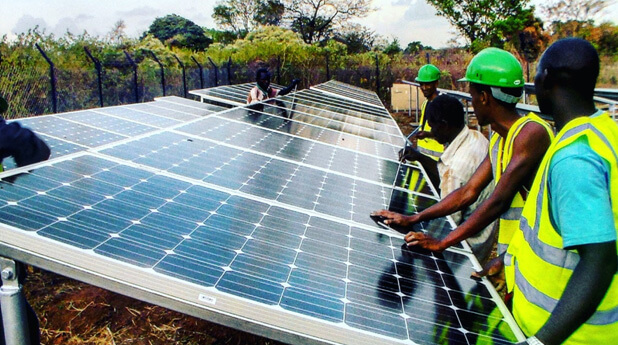
Le solaire hors réseau pourrait changer de dimension en Afrique subsaharienne au cours de la prochaine décennie. Wood Mackenzie anticipe une progression de 450 % des capacités installées d’ici 2035. Derrière cette croissance, il n’y a pas seulement l’enjeu de l’accès à l’électricité : entreprises, commerces et exploitations minières cherchent aussi à réduire leur dépendance aux groupes électrogènes diesel, alors que le coût du financement reste le principal obstacle à la multiplication des projets.
Avec environ 600 millions de personnes encore privées d’un accès fiable à l’électricité en Afrique subsaharienne, le potentiel du solaire hors réseau reste considérable. Mais le marché évolue : la demande ne vient plus uniquement des ménages et des zones éloignées des réseaux. Les entreprises confrontées à une alimentation électrique instable recherchent elles aussi des solutions capables de sécuriser leur activité et de réduire leurs dépenses énergétiques. La baisse du prix des modules photovoltaïques, combinée au renchérissement du diesel, améliore progressivement l’équation économique du solaire associé au stockage. Wood Mackenzie prévoit ainsi une hausse de 450 % des capacités solaires hors réseau dans la région d’ici 2035.
Le Nigeria devrait concentrer près de 35 % des installations attendues à cet horizon, notamment grâce à la demande des entreprises souhaitant réduire leur dépendance aux groupes électrogènes. Le Kenya, marché plus mature, évolue pour sa part vers une problématique différente : après l’accès à l’électricité, l’enjeu devient davantage celui de la réduction des coûts pour des consommateurs déjà connectés au réseau. L’Éthiopie, le Ghana et la Tanzanie figurent également parmi les marchés présentant un potentiel important.
Les mines ouvrent un nouveau front
Le secteur minier donne une autre dimension à cette évolution. En République démocratique du Congo, les besoins énergétiques des grands complexes miniers favorisent l’émergence de solutions solaires destinées à réduire le recours au diesel et à sécuriser l’alimentation électrique. Wood Mackenzie cite notamment le complexe cuprifère Kamoa-Kakula, associé à une installation solaire et de stockage de 233 MWc. La Zambie, où l’activité minière pèse fortement sur la demande énergétique, présente une dynamique similaire. Le solaire hors réseau commence ainsi à dépasser le cadre de l’électrification rurale pour répondre aux besoins d’activités industrielles lourdes.
Cette évolution repose toutefois sur un paradoxe : la demande progresse plus rapidement que la capacité à financer les projets. Selon Sohan Gwalani, Research Analyst, Renewables – Middle East & Africa chez Wood Mackenzie, le coût et l’accès au financement constituent aujourd’hui la principale contrainte. La dépréciation des monnaies locales et les taux d’intérêt élevés renchérissent les investissements. Le risque de change est particulièrement sensible lorsque les projets sont financés en dollars alors que leurs revenus sont générés en nairas, shillings ou autres monnaies locales.
Le financement sera le véritable test
Pour réduire ces contraintes, Wood Mackenzie met en avant le financement mixte, les garanties des institutions de développement et les mécanismes permettant de limiter les risques de change et de crédit. Le financement en monnaie locale apparaît également comme un levier important. En parallèle, les modèles de solaire en tant que service, de location et de paiement à l’usage permettent de réduire le coût initial pour les ménages, les petits commerces et les entreprises.
Le marché se diversifie également au-delà de la simple vente d’électricité. Certains opérateurs associent leurs solutions à des équipements électriques, à l’assurance, à la connectivité ou aux crédits carbone. Ces modèles pourraient améliorer la rentabilité des projets tout en élargissant leur clientèle.
La prévision de 450 % de croissance d’ici 2035 donne donc la mesure du potentiel, mais pas une garantie de réalisation. Le véritable enjeu sera de transformer cette demande en projets suffisamment solides pour attirer des capitaux dans des marchés où les taux, les devises et le risque perçu restent élevés. Pour les entreprises et les mines, le solaire peut constituer une alternative au diesel ; pour les populations encore mal desservies, un moyen supplémentaire d’accéder à l’électricité. Entre les deux se trouve une même condition : rendre le financement suffisamment accessible pour que le potentiel devienne réellement des capacités installées.
ENGLISH SUMMARY
Off-grid solar could become a major component of Africa’s evolving energy market by 2035. Wood Mackenzie forecasts a 450% increase in off-grid solar capacity across Sub-Saharan Africa, driven not only by electricity-access needs but also by businesses and mining companies seeking alternatives to costly diesel generation. Nigeria is expected to account for nearly 35% of projected installations, while mining activity is creating additional demand in the Democratic Republic of Congo and Zambia. Kenya represents a more mature market, with the focus increasingly shifting toward energy-cost optimization. Financing remains the key constraint because of high interest rates, currency depreciation and foreign-exchange exposure. Blended finance, guarantees, local-currency funding and pay-as-you-go models could help turn growing demand into bankable projects.